

WILLKOMMEN BEI
RocaJunyent - Riutord Abogados
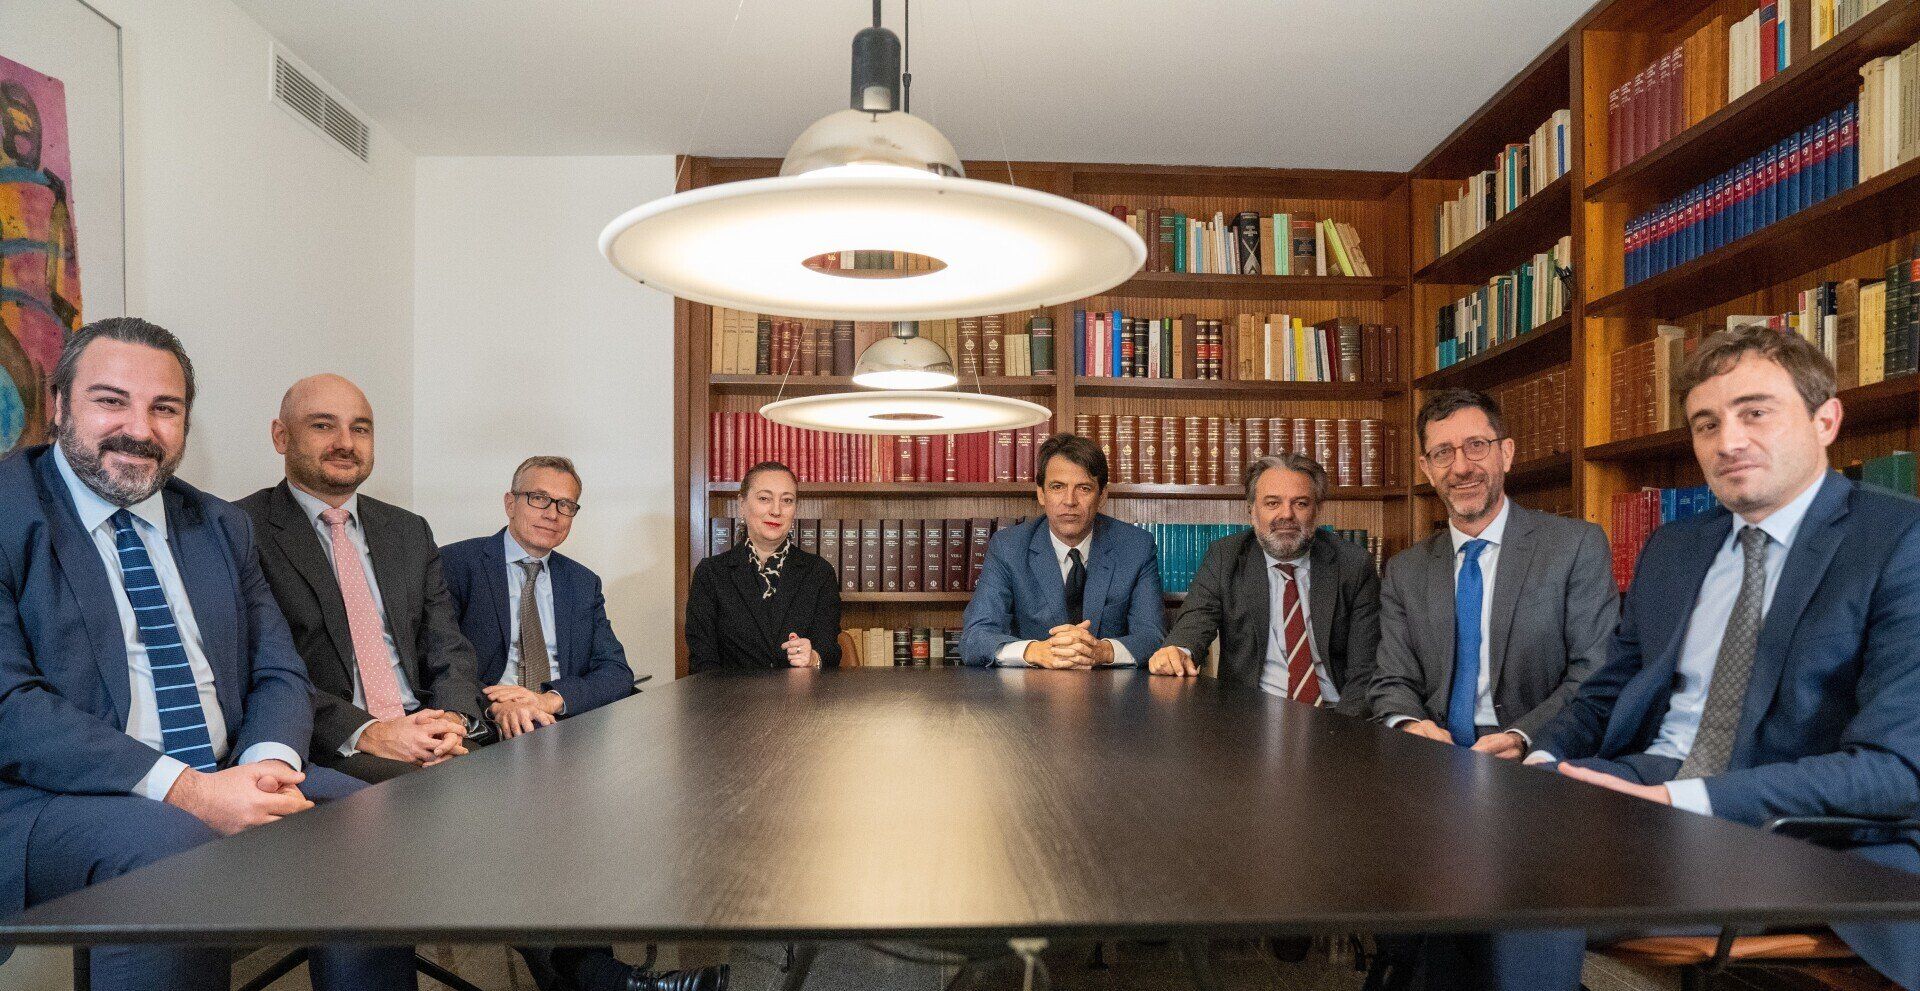
RocaJunyent - Riutord Abogados ist eine Anwaltskanzlei mit Sitz auf Mallorca und Ibiza, die sich mit Rechtsberatung von Unternehmen, Institutionen und Privatpersonen befasst. Wir sind auf alle Rechtsgebiete spezialisiert und bieten einen umfassenden Rechtsberatungsservice auf nationale und internationale Ebene.
Wir bieten Beratung auf Ebene der Balearen und, durch die Zusammenarbeit mit unserer Partnerkanzlei Roca Junyent, Beratung auf nationaler und internationaler Ebene. Vertrauen und Engagement sind die Säulen, auf denen unsere Beziehung zu unseren Mandanten beruht. Teamarbeit, Ehrlichkeit und Zufriedenheit mit der geleisteten Arbeit, sowohl bei uns als auch bei unseren Mandanten, sind unser Antrieb.
TÄTIGKEITSBEREICHE
Juristische Dienstleistungen
EMAILOUR ARBEIT
Letzte Blogeinträge
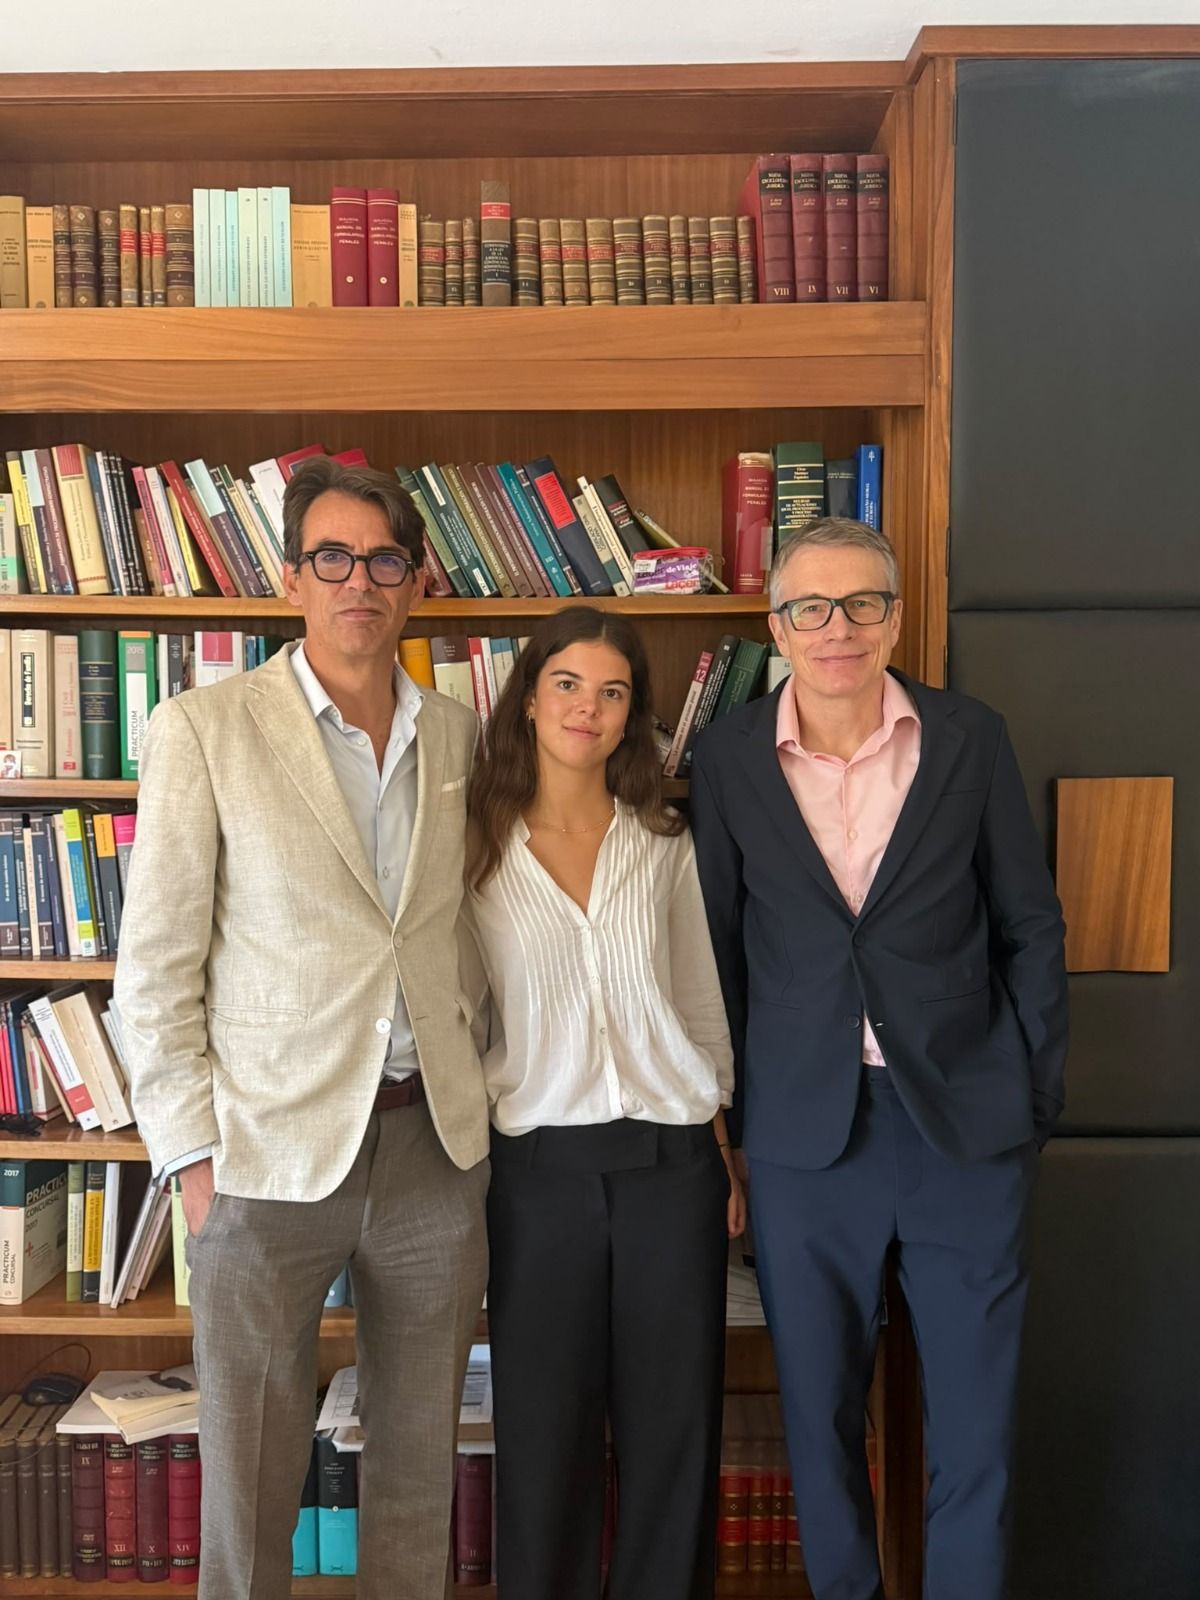
Im September durften wir Carme Riutord Salvá , Studentin des Europäischen Rechts in Maastricht, für ein einmonatiges Praktikum in unserer Kanzlei begrüßen. Dabei arbeitete sie mit Sebastian Manger , unserem Partner im Bereich Real Estate, zusammen. Dank ihrer guten Deutschkenntnisse konnte sie vor allem an Mandaten deutschsprachiger Mandanten mitarbeiten und unsere immobilienrechtliche Praxis kennenlernen: von der Prüfung rechtlicher Stellungnahmen und Verträgen bis hin zur Teilnahme an Notarterminen. Carme, wir wünschen dir alles Gute für deine nächste Etappe an der Humboldt-Universität zu Berlin.
Die Inselregierung hat am 31. Oktober 2022 eine neue Steuererhöhung für den Erwerb von Immobilien auf den Balearen beschlossen. Die Grunderwerbssteuer wird für Immobilien, die einen Wert von einer Million Euro überschreiten, in Tranchen erhöht. Der Steuersatz wird um einen halben Punkt von derzeit 11,5 % auf 12 % für Immobilien erhöht, die einen Wert von einer Million Euro überschreiten. Darüber hinaus wird eine neue Steuerstufe geschaffen, in der eine Grunderwerbssteuer von 13 % für Immobilien erhoben wird, die einen Wert von mehr als zwei Millionen Euro übersteigen. Der Prozentsatz, den die Käufer von Luxusimmobilien auf den Balearen zahlen werden, ist der Höchste in ganz Spanien und die einzigen autonomen spanischen Regionen, die diesem Steuersatz nahe kommen, sind Katalonien und Extremadura, die eine Grunderwerbssteuer in Höhe von 11 % für Immobilienverkäufe festlegen, die einen Wert in Höhe von ___ übersteigen. In mehreren autonomen Regionen liegt der Höchstsatz bei 10 %, in anderen bei nur 7% und 8 %. Es sei daran erinnert, dass die Steuerbemessungsgrundlage für die Grunderwerbsteuer (ITP) und die Erbschafts- und Schenkungssteuer (ISyD) im Anschluss an die mit dem Gesetz 11/2021 über Maßnahmen zur Verhinderung und Bekämpfung von Steuerbetrug eingeführte Gesetzesreform geändert wurde. Die Steuerbemessungsgrundlage wird durch den höheren Betrag des Werts festgelegt, der sich aus einem Vergleich des Kaufpreises mit Katasterreferenzwert ergibt. Hat eine Immobilie keinen Referenzwert, so ist der Marktwert für das Finanzamt entscheidend und nicht der Kaufpreis. Es ist daher möglich, dass, sollte das spanische Finanzamt mit dem in der Kaufurkunde angegebenen Wert der Immobilie nicht einverstanden sein, eine Steuerprüfung erfolgt und zwar im Rahmen des Wertprüfungsverfahrens und unter Anwendung der in Artikel 57.1 des Allgemeinen Steuergesetzes vorgesehenen Methoden.
Wir hatten vor kurzem einen Fall, bei dem wir gefragt wurden, welche Rechte der im Grundbuch eingetragene Eigentümer einer Immobilie besitzt, wenn der Nachbar den Besitz eines Teils der der Immobilie, vorliegend einer im Erdgeschoss gelegenen Pergola, die in Wohnraum umgewandelt wurde, schon seit langer Zeit so ausübt, als sei dies sein Eigentum. Der Voreigentümer hatte die Pergola im Wege einer Kaufurkunde an den Nachbarn veräußert, ohne dass diese Übertragung in das Grundbuch eingetragen werden konnte, da eine Teilung von der restlichen Immobilie nicht möglich war. Vorliegend kam ein Erwerb des Nachbarn durch Ersitzung in Betracht. Die Ersitzung ist in Spanien durch die Artikel 1940 fortfolgende des spanischen Zivilgesetzbuches (Código Civil) geregelt. Es handelt sich um die Form des Erwerbs von beweglichen und unbeweglichen Gegenständen durch die Ausübung des Dauerbesitzes. Zwei Formen der Ersitzung sind zu beachten, die gewöhnliche und die außergewöhnliche Ersitzung. Die gewöhnliche Ersitzung (Art. 1940 fortfolgende Código Civil) tritt ein, wenn der Besitz auf der Grundlage eines, wenn auch ungültigen, Rechtstitels (Kauf, Schenkung, Erbschaft etc.) und in gutem Glauben während eines bestimmten Zeitraums ununterbrochen als Eigenbesitz ausgeübt wurde. In diesem Fall tritt bei beweglichen Gegenständen grundsätzlich ein Eigentumserwerb nach 3 Jahren der Besitzausübung ein (Art. 1955 CC). Bei Immobilien ist eine Besitzausübung von 10 Jahren notwendig, es sei denn, der Eigentümer befindet sich im Ausland, dann ist die Besitzausübung während 20 Jahren erforderlich (Art. 1957 CC). Die außerordentliche Ersitzung erfolgt ohne die Bedingung des Rechtstitels oder des guten Glaubens, so dass die Fristen für einen Eigentumserwarb viel länger sind, nämlich 6 Jahre bei beweglichen Gegenständen und grundsätzlich 30 Jahre bei Immobilien (Art. 1959 CC). In allen Fällen besteht jedoch die Voraussetzung, dass der Besitz friedlich und ununterbrochen ausgeübt wird, d.h. er darf jeweils nicht länger als ein Jahr unterbrochen werden und es darf keine Klage gegen die Besitzausübung erhoben worden sein. In den meisten Fällen der Ersitzung liegt kein Rechtstitel vor, so dass nur dann eine Ersitzung von Immobilien möglich ist, wenn der Eigentümer der Immobilie sein Eigentums- und Besitzrecht an derselben mindestens 30 Jahre lang nicht geltend gemacht hat.